

FN团队
2026-10-19 16:31:38
从首尔街头到中国衣橱,韩国品牌正在践行“首发经济”
FN团队
2026-10-19 16:31:38
韩国设计师品牌的名字,正越来越多地出现在北京和上海的街头。
今年4月29日,Andersson Bell在北京三里屯太古里开出中国首家线下门店;8月7日,Juun.J在同一商圈迎来新店;9月,GRVRGROVE(GROVE在中国市场使用的品牌名称)旗舰店落地安福路;10月1日,Matin Kim也在北京国贸商城开出中国内地首店。近几个月接连出现的中国首店,让这轮“首发经济”有了更具体的面貌。
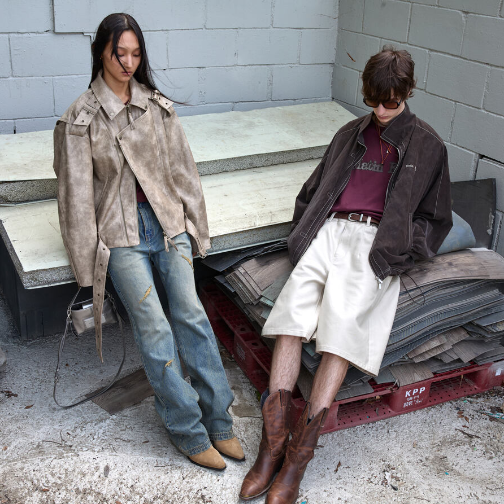
即便他们在同一个时间段蜂拥而入,它们也并非同一种“韩式风格”。Andersson Bell从韩国与北欧文化的对照中发展出自己的设计语言,Juun.J强调实验性的服装表达,GRVRGROVE则以复古学院风与日常休闲见长。
从先锋设计到可以穿去上班的衣服,韩国品牌提供的选择正在展开。“韩系”这个笼统称呼,已经不足以解释它们各自的吸引力。
中国市场的吸引力

韩国设计师品牌加快布局中国,第一看重的必然是这里庞大的消费规模以及多样的消费需求。国家统计局数据显示,2025年,限额以上单位服装、鞋帽、针纺织品类零售额达到15215亿元。对于体量相对有限的设计师品牌而言,中国市场的吸引力十分具体:由于基数足够大,即使围绕一种风格、一类穿衣偏好展开,也有机会找到足以支撑品牌成长的顾客群体。
从风格上看,韩国设计师品牌与中国年轻消费者之间,也有着容易产生共鸣的地方。尤其是K-pop文化的影响。对于喜爱韩国音乐与偶像的人来说,这份兴趣往往会延伸到穿衣和消费选择。譬如,Jennie曾多次穿着GROVE的服饰;Matin Kim则邀请aespa成员宁艺卓演绎2025冬季系列,让品牌风格与偶像形象建立联系。在社交媒体时代,明星造型与KOL穿搭足以让原本陌生的品牌变得熟悉。这份文化上的亲近感,为韩国设计师品牌进入中国市场提供了更容易被认识和接受的起点。
MUSINSA作为韩国第一大潮流时尚电商平台,其业绩表现提供了一个观察窗口。今年1月9日,平台披露,天猫MUSINSA Store购买者中,Z世代与千禧一代占比超过85%;SCULPTOR、WKNDRS和FACADE PATTERN等品牌,在其中国线上线下渠道中销售表现靠前。这些表现说明,韩国设计师品牌已经吸引了一批愿意为其风格付费的中国年轻消费者。对于准备进入中国的品牌,这份来自实际购买的回应,比单纯的社交媒体热度更有说服力。
中国市场的潜力,还在于不同定位的品牌几乎总能够寻找到各自的顾客。Juun.J瞄准高端市场,以先锋设计进入北京、成都等城市的重点商圈;复古休闲品牌则可以围绕更日常的穿衣场景建立联系。不同预算、不同审美偏好的消费者,让韩国设计师品牌有机会按照自身定位展开业务。
同一份MUSINSA公告显示,截至2025年12月31日,其中国线上线下累计销售额按出货口径达到110亿韩元(约5483.5万元人民币),涵盖MUSINSA STANDARD等业务;上海安福路店开业后,天猫MUSINSA Store当月销售额环比增长107%。这份成绩呈现了消费兴趣与渠道建设相互推动的可能。对于韩国设计师品牌而言,中国市场既有愿意尝试其风格的顾客,也有帮助品牌接近这些顾客的商业网络。当关注能够通过试穿、购买与再次到店不断加深,品牌便有了进一步拓展的理由。
品牌身后的行业网络
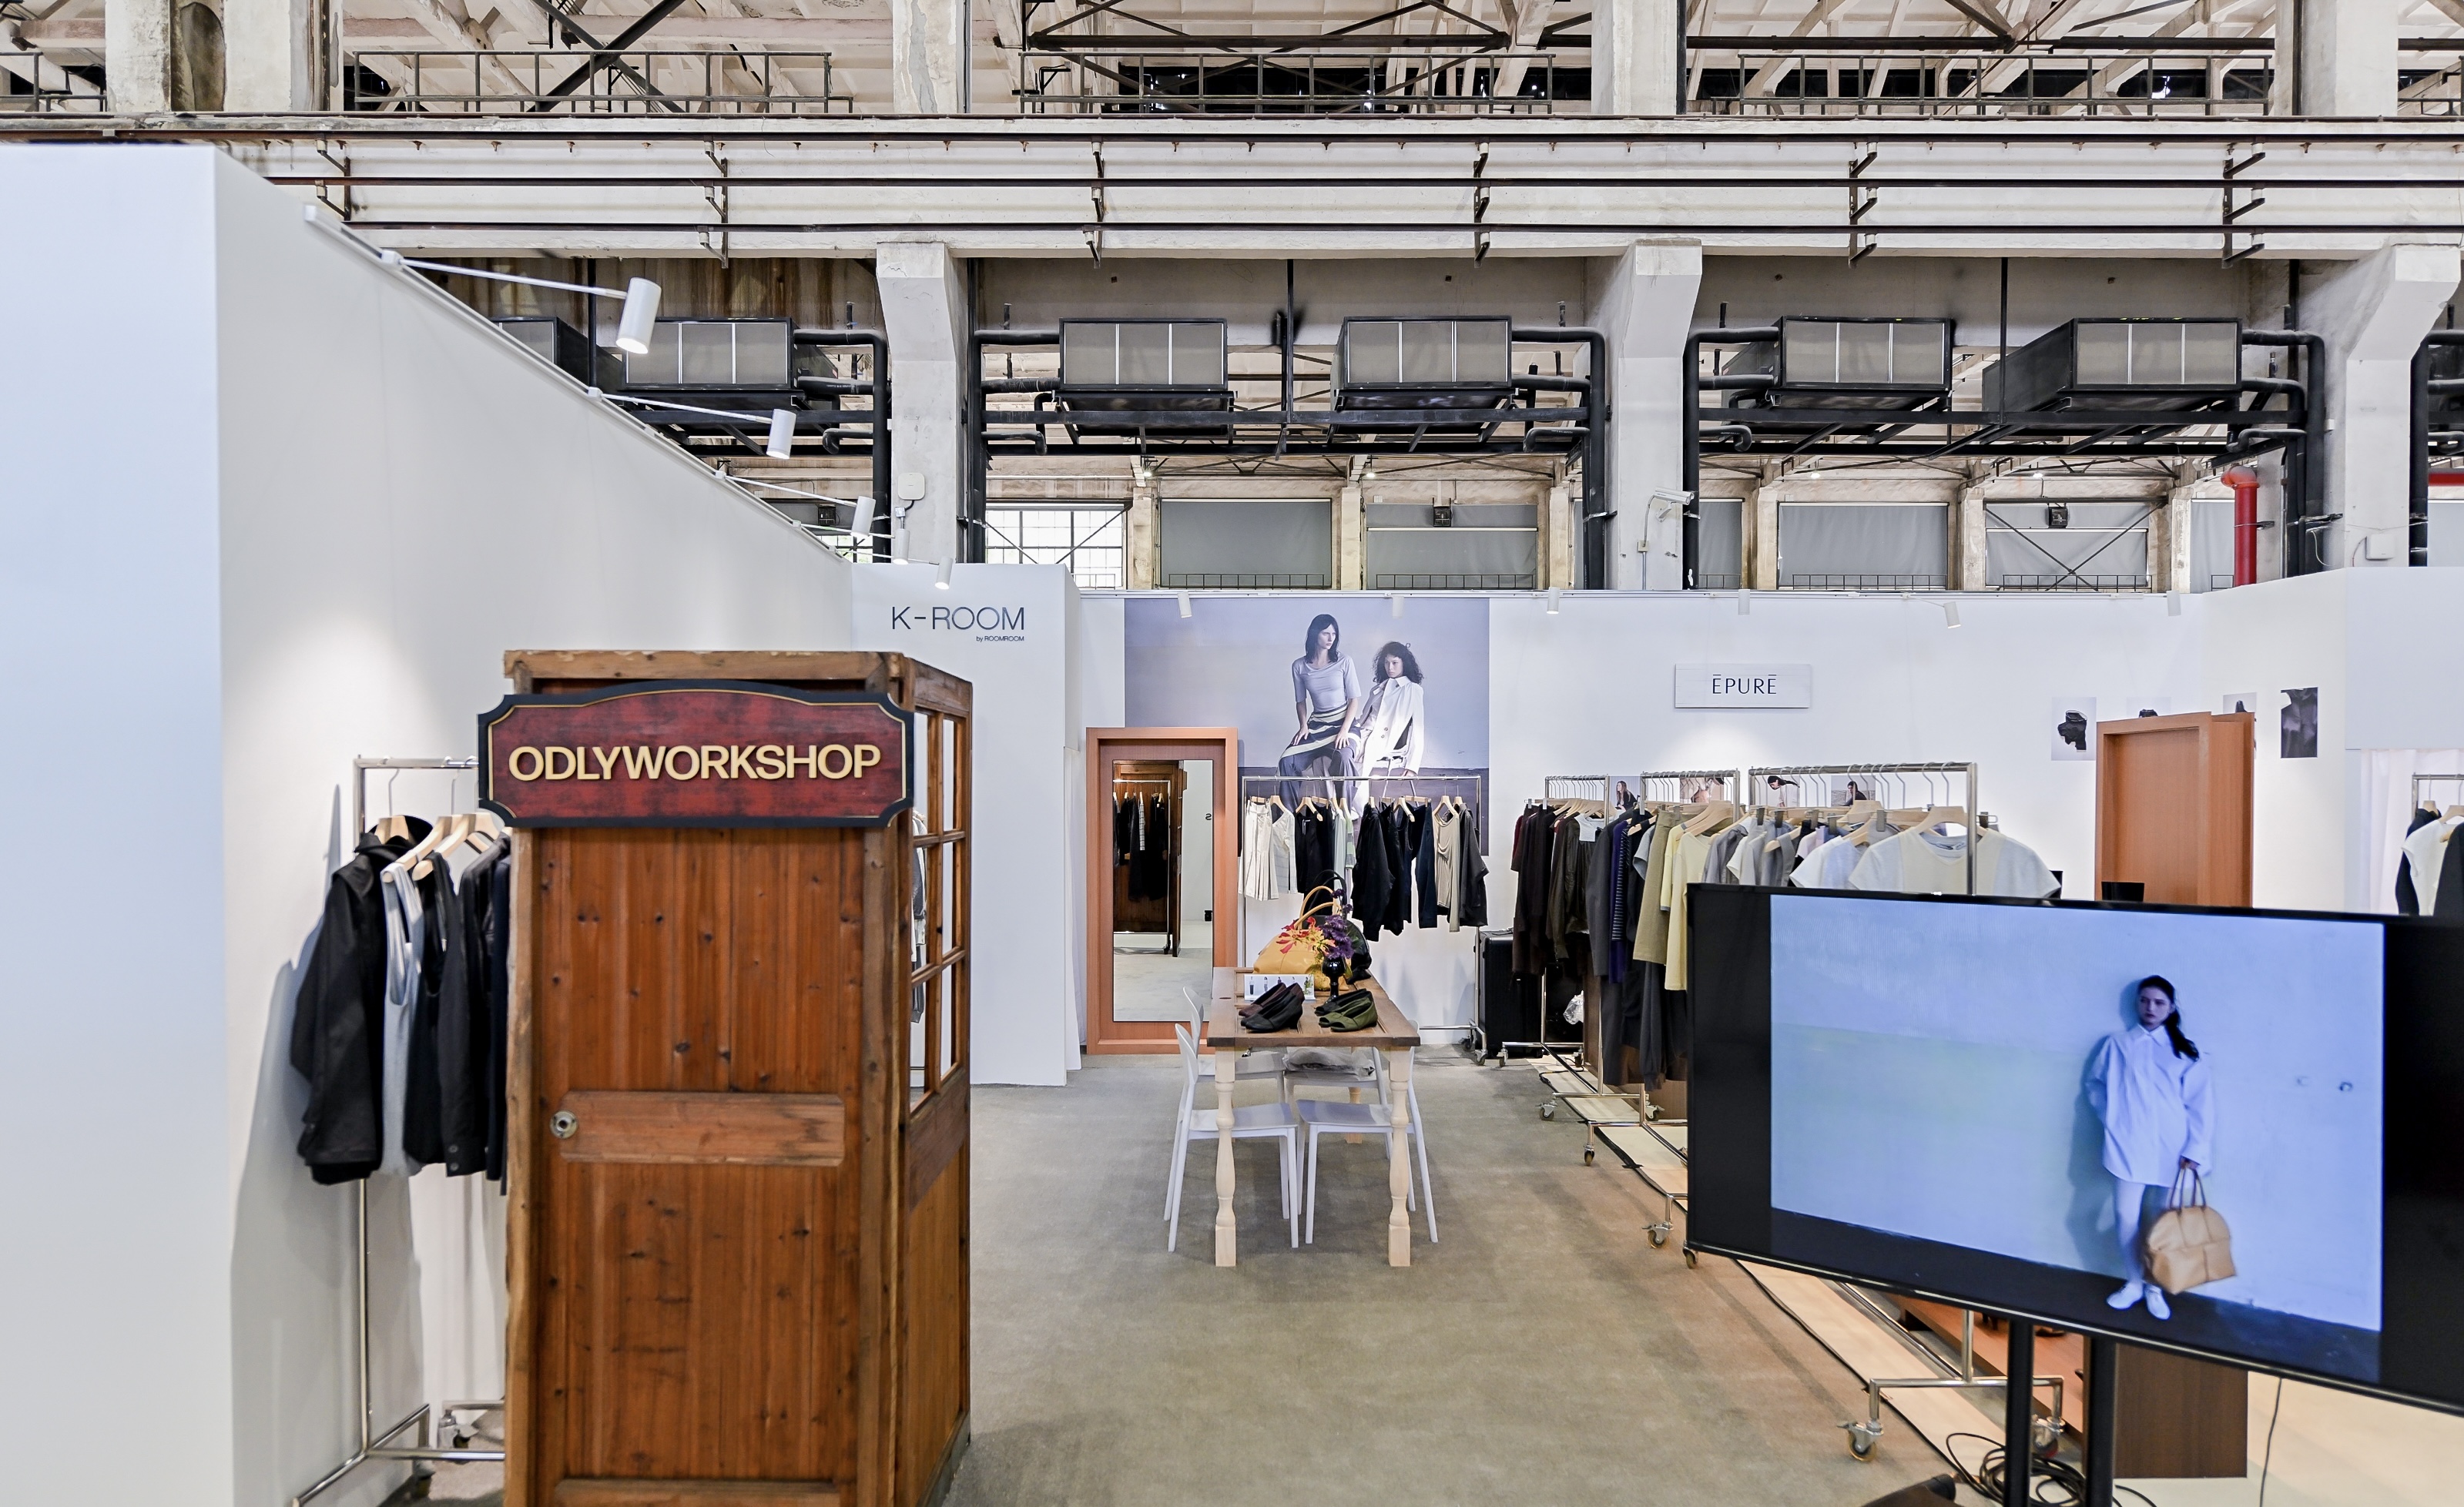
在门店正式落地之前,一套服务海外设计师品牌入华的专业网络已经在为品牌铺路。本季2027春夏MODE上海服装服饰展吸引了GREEDILOUS、uncharted aesthetic quest(简称uaq)、THEHAUSRYOO等韩国设计品牌参展。不同定位与风格的品牌在这里汇聚,让中国买手有机会近距离了解韩国设计的多种面貌。
由设计师Younhee Park于2009年创立的GREEDILOUS,以大胆的图案设计与未来主义美学建立辨识度,将富有视觉张力的设计带入当代女装。总部位于首尔的设计生活方式品牌uaq,则从日常物件中寻找可能,以克制的色调、雕塑感造型与可穿戴设计,探索服装、配饰和生活用品之间的联系。
THEHAUSRYOO的关注点更接近日常衣橱。由设计师Ryu Hee-jung创立,品牌以干净利落的当代廓形为基础,重视面料选择、实穿性与搭配的余地。设计始终围绕一个具体的问题展开——多年以后,人们是否还愿意穿这件衣服?这种对长期穿着的关注,也为买手们提供了一种更加可持续的选品思路。
从鲜明的印花女装,到跨越品类的生活方式设计,再到可以反复穿着的日常单品,MODE将这些不同的方向带入中国的订货场景。买手能够通过亲身触摸实物判断产品,品牌也有机会在现场交流中了解市场需求,为后续订货与销售渠道的拓展建立联系。
Ontimeshow也在旗下ROOMROOM Showroom中设立K-ROOM,专门呈现韩国品牌。本季,ROOMROOM 2027春夏订货会在西岸艺术中心汇集42个设计师品牌,包括31个成衣与生活方式品牌、11个配饰品牌。其中,K-ROOM再度集结8个韩国品牌,以场景化的空间与陈列营造氛围,让买手在“沉浸式”了解品牌风格的同时完成选品。
Showroom的真实作用,最终落在品牌与买手的具体沟通里。买手需要看样衣,也要知道批发价格、交货时间和起订条件;品牌则需要了解,哪些款式适合某座城市,哪些设计得到赞赏,却未必会被订货。订货渠道把问题提前摆到桌面上,让品牌先通过买手店检验市场,再决定是否投入独立门店。这种渐进路径尤其适合资源有限的团队。
平台也在参与更前端的市场沟通。今年1月9日至10日,MUSINSA与上海徐汇区合作,邀请约40个品牌考察市场,内容包括商圈介绍、淮海路和南京路实地走访,以及参观其上海门店。品牌看到的不只是中国市场“很大”,还有不同街区的客流、邻近品牌和顾客构成。海外扩张因此有了更具体的判断依据。
Juun.J的路径则显示出运营伙伴的重要性。据三星物产8月披露,品牌通过与Misto Holdings合作拓展大中华区业务,继7月入驻天猫、开出成都门店后,再进入北京。合作将结合微信、小红书等平台的数字营销与线下零售布局,让品牌通过更多渠道接近当地消费者。
Matin Kim也选择借助本地伙伴进入中国内地市场。品牌与泽盈时尚集团达成独家合作,由后者负责中国内地线上线下渠道的开发与运营,并与Matin Kim及HAGO HAUS团队协同推进本土化经营。
这类合作的价值,最终要在门店选址、货品安排、电商运营与顾客服务中体现。哪些商圈适合品牌,怎样把海外积累的关注带到本地门店,又如何根据销售反馈调整商品,都需要熟悉市场的团队持续跟进。对拥有鲜明设计、却缺少当地经营经验的品牌来说,找到合适伙伴至关重要。
对于希望进入中国市场的越南、泰国、印尼等东南亚设计师品牌,这样的路径也可供参考:先通过展会和Showroom接触买手、了解需求,再借助本地伙伴逐步拓展业务。中国市场的机会,需要足够有辨识度的设计,也需要把设计带到顾客面前的专业支持。
首店之后的长期生意

渠道逐渐齐备,竞争也随之变得具体。顾客可以在同一条街、同一个购物平台比较更多品牌,海外身份所带来的新鲜感便需要更扎实的产品来延续。首店可以集中吸引关注,但第二次购买往往更冷静。
对于海外品牌来说,国内外价差是首先要面对的问题。比较必须落到同一款、同一季,韩国促销价与中国新品原价不能直接画等号。进口、物流与门店经营确实方方面面都是成本,但顾客愿意承担多少差额,取决于本地渠道提供了什么,是方便的试穿、可靠的货源、还是明确的售后?品牌需要让这些价值被感受到,也需要避免频繁促销把先购买的顾客推入尴尬。
产品质量归根到底是重中之重。针织衫是否容易起球,外套的里料是否妥帖,裤子坐下后是否舒服,都是顾客判断一件衣服值不值的依据。品牌还需要认真听取试穿与退换货反馈,改进产品、调整尺码。宣传照带来的期待,最终要由拿到手、穿上身的衣服兑现。
与此同时,中国设计师品牌也已成为这场竞争的一部分。MUSINSA今年3月公布的合作中,出现了GOODBAI团队(白敬亭)打造的新女装品牌AYRAE,并为其安排安福路主题快闪。这表明,韩国平台在中国经营,也需要吸收本地创意来丰富选择。对进入同一渠道的韩国品牌而言,比较对象会自然延伸到中国设计,以及其他国家的品牌。
中国服装消费市场已十分成熟,如果复古、性冷淡和学院风都能在别处找到相近选择,甚至是“平替”,品牌就不得不回答自己的独特之处。它可以是一种长期稳定的剪裁,一套有延续性的配色,也可以是某类黄金单品。对设计师品牌而言,鲜明的风格,仍是品牌力的重要组成部分。风格越清楚,越有机会在不断更新的货架上留下位置。
下一阶段,换季后的销售、老客购买、库存消化与退货情况,将更接近这门生意的真实。韩国设计师品牌已经获得走进中国街区的机会,接下来要争取的,是在中国衣橱里长期留下来。
撰文:Whitney Zhang
Copyright © 2024 FN团队版权所有,严禁转载.