

By
Sandra Halliday
Sandra Halliday
发布日期
2026-11-16 11:47:54
2026-11-16 11:47:54
打印
字体大小
历峰集团利润大涨,时装业务仍亏损
By
Sandra Halliday
Sandra Halliday
发布日期
2026-11-16 11:47:54
2026-11-16 11:47:54
瑞士奢侈品集团历峰(Richemont)最新财报显示,尽管集团整体销售额在最近一个季度保持强劲增长,旗下Alaïa和Peter Millar等品牌表现亮眼,但珠宝市场可能出现增长放缓的迹象,导致历峰股价于11月13日下跌。
截至9月底的三个月内,历峰集团整体销售额同比增长13%,至59.5亿欧元,增幅低于第一财季的20%。尽管这一表现未能完全满足投资者预期,但考虑到当前全球奢侈品市场整体承压,部分大型奢侈品集团仍面临增长困境,历峰的业绩依然相当突出。
近年来,历峰逐步降低对游客消费的依赖,转而加强欧洲、亚洲及美洲等市场的本地消费者业务。相比波动较大的旅游消费,本地需求通常更为稳定。不过,最近几个月,无论是本地消费者还是游客,均对集团旗下品牌表现出较高的购买热情。
上述第二财季数据来自历峰集团公布的上半财年业绩报告,该报告也提供了更为详细的经营表现。

集团营业利润达到31亿欧元,主要受强劲销售增长推动,尽管同期原材料成本仍持续处于高位。值得注意的是,这一利润数字包含2.29亿欧元与关税相关的一次性收益。剔除该因素后,营业利润约为29亿欧元。
集团报告期内营业利润同比增长33%,按固定汇率计算增幅达到38%。剔除一次性收益后,营业利润率为23.6%,较上年同期提升140个基点。
持续经营业务净利润同比增长41%,至25.28亿欧元,增加7.32亿欧元。这主要得益于营业利润增加7.71亿欧元,以及净财务费用减少1.14亿欧元,但部分增长被所得税费用增加1.72亿欧元所抵消。

集团表示,各业务板块普遍表现强劲。尽管第二财季面对较高的上年同期基数,销售额仍保持增长。这也意味着,第二财季表面上较第一财季有所放缓,部分原因在于去年同期业绩基数较高。
按业务划分,珠宝部门继续成为集团增长的主要动力。上半财年,旗下珠宝品牌销售额按固定汇率计算同比增长19%,按实际汇率计算增长18%。
专业制表业务同样表现稳健,销售额按固定汇率计算增长10%,按实际汇率计算增长9%。
与此同时,包括时装及配饰品牌在内的“其他业务”板块延续增长势头,销售额按固定汇率计算同比增长9%。不过,历峰并未披露该板块各品牌的具体销售数据。
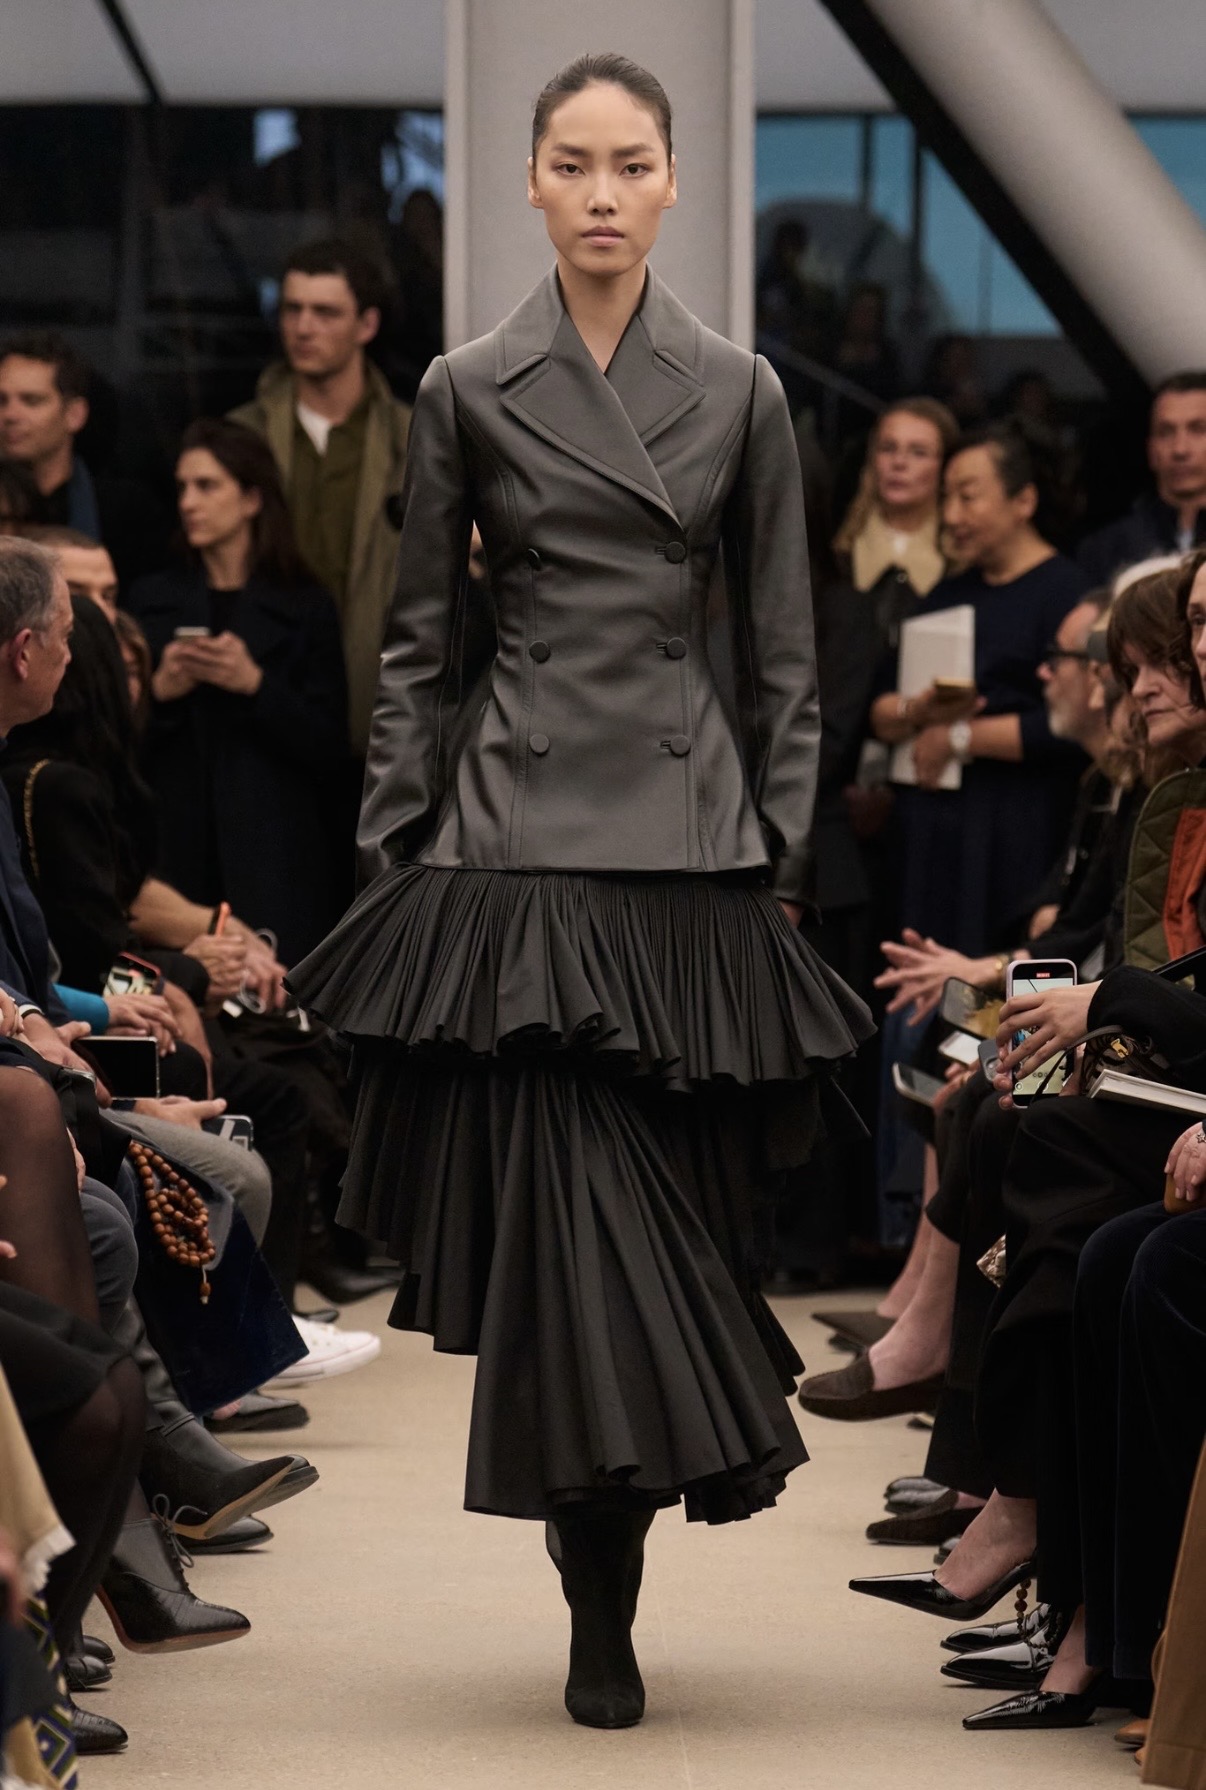
集团指出,时装及配饰业务的增长主要受成衣品类双位数增长推动,其中Alaïa和Peter Millar均实现双位数销售增长,万宝龙(Montblanc)的业务增长势头也有所改善。
值得注意的是,历峰在报告中并未特别提及Chloé、Dunhill、Gianvito Rossi及其他时装品牌的具体表现。
尽管Alaïa和Peter Millar取得亮眼增长,历峰“其他业务”板块整体仍录得1200万欧元的营业亏损,表明集团时装及配饰业务的盈利能力仍有待改善。
从销售渠道来看,零售业务继续占据主导地位。上半财年,零售渠道贡献集团总销售额的72%,销售额同比增长19%,按固定汇率计算增长20%。除中东及非洲地区外,其他所有地区的零售业务均实现双位数增长。
线上零售业务占集团总销售额的6%,按实际及固定汇率计算均同比增长17%,其中日本与美洲市场表现尤其强劲。
批发渠道销售额同比增长7%,按固定汇率计算,各地区及业务板块均实现正增长。
在实体零售与线上渠道的共同推动下,历峰直接面向消费者的销售占比进一步提升至78%,高于上年同期的76%。
整体而言,历峰集团上半财年继续依靠高级珠宝业务支撑增长,同时通过强化直营渠道、拓展本地客户群体降低对旅游消费的依赖。不过,随着珠宝业务增长面临较高基数及市场预期压力,以及时装及配饰业务尚未实现整体盈利,集团仍需在保持销售增长的同时,进一步提升不同业务板块的盈利能力。
Copyright © 2024 Sandra Halliday版权所有,严禁转载.


