

FN团队
2026-09-14 13:35:37
闲鱼转转,谁主二奢市场?
FN团队
2026-09-14 13:35:37
回顾去年,中国内地个人奢侈品市场萎缩3%至5%,相较于2024年17%至19%的断崖式下滑,降幅明显收窄。贝恩公司预计,2026年这一市场将恢复温和增长。但在这组看似"触底回稳"的数字背后,另一股力量正在以远快于新品市场的速度扩张——二手奢侈品交易在2025年增长了15%至20%,增速是一手市场的四倍以上。
这不是一个暂时的替代效应,而是中国市场经过二十年狂飙突进后,奢侈品消费逻辑的一次深层重构。这不由让人想起了日本的泡沫经济时代,当泡沫破碎之后,数以万计的璀璨浮华之物倾泻而出,填满了银座的街头巷尾。历史总是在重复,当曾经的“京沪永远涨”陡然哑火,亿万百姓闲置衣柜里数万亿元的存量商品亦势如潮涌——于是,二手交易正在从边缘走向舞台中央,成为定义中国奢侈品市场未来的结构性力量。
消费者心态的迁移
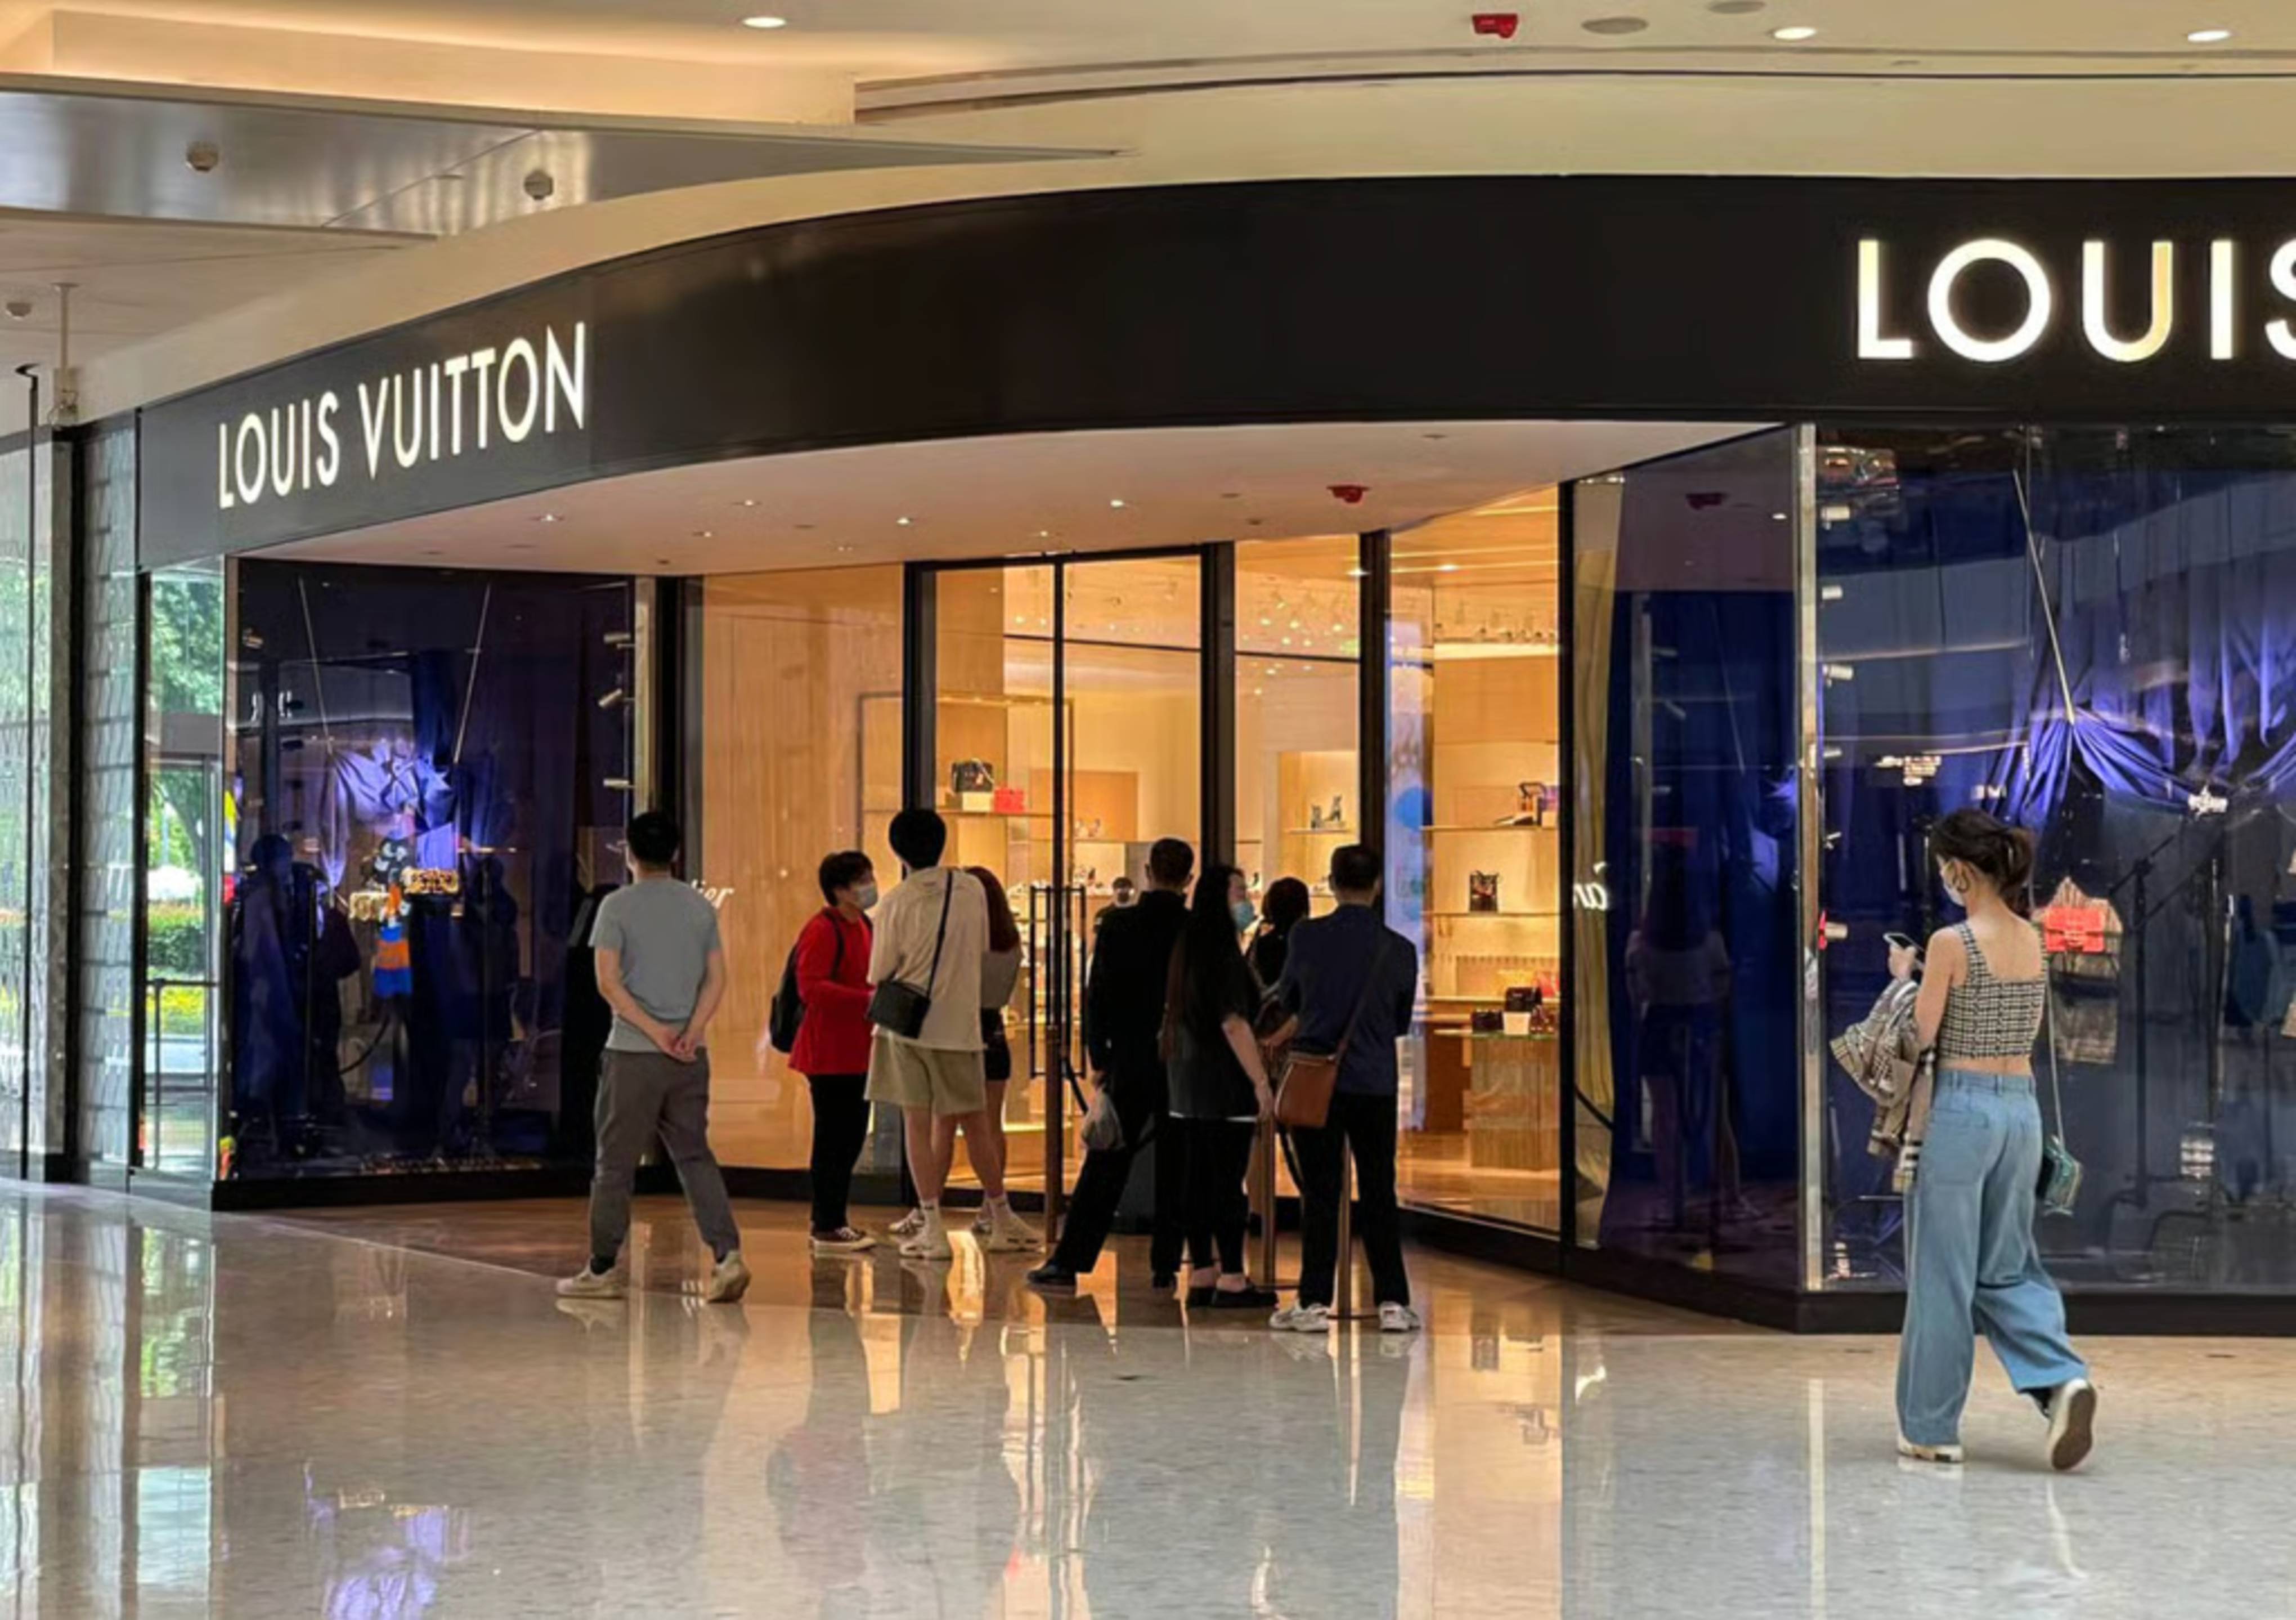
要理解这场变革,得回到1990年代末。当中国加入WTO,全国人民兴高采烈地向世界敞开大门,经济与思想腾飞,与此同时,中国礼仪之邦的儒家文化碰上了西方的流行文化,二者合二为一催生出了一种依托于奢侈品的“面子”文化,由此点燃了一轮持续约20年的扩张周期。
那个时代的核心在于“拥有”。消费者通过购物获取身份认同,品牌则依靠不断涨价为这种身份认同定价——奢侈品作为一种炫耀式的景观文化,最终又依赖于“观众”是否给面子形成了一套完美的闭环。
但当下的时局已变,“有没有”不再是盘恒于首鼠两端之前的重大问题,“值不值”才是将中国消费者拉回到生产一线的要命钩子。务实作风摆脱了过去对二手奢侈品的偏见。曾经的禁忌,如今被认为是时髦的。
这有点像曾经著名的一则政治笑话:“当传教士来到非洲时,他们带着圣经,我们拥有土地。他们说,让我们祈祷吧!我们闭上了眼睛。当我们睁开眼睛时,我们有了圣经,而他们拥有了土地。”
这个故事也经常随着时间推移变化个体对象,比如说:曾经当资本家来到中国时,他们带着奢侈品,我们拥有人民币……但今天,当中国人来到欧洲时,我们带着空调光伏智能家电,而他们拥有欧元……一切尽在脑补中。
言归正传,这种转变并非意味着中国消费者对奢侈品的热爱减少。毕竟在中国,“面子”的概念——即一个人在他人眼中的形象——意味着对身份象征的喜爱已经融入了文化。发生改变的是这种欲望的满足方式。他们只是在转向更实惠的单品,这将确保转售业务继续以远超行业其他部分的速度运行。
一个极具说服力的细节是:2025年,二手交易扩张15%至20%,受到直播带货二手商品的主播们的提振。这是自2020年购买习惯开始改变以来最快的增速。而中国市场二手渗透率仍不到10%,相比之下,日本这一比例约为35%。这意味着巨大的增长空间——未来仍有2至3倍的成长潜力。
平台崛起
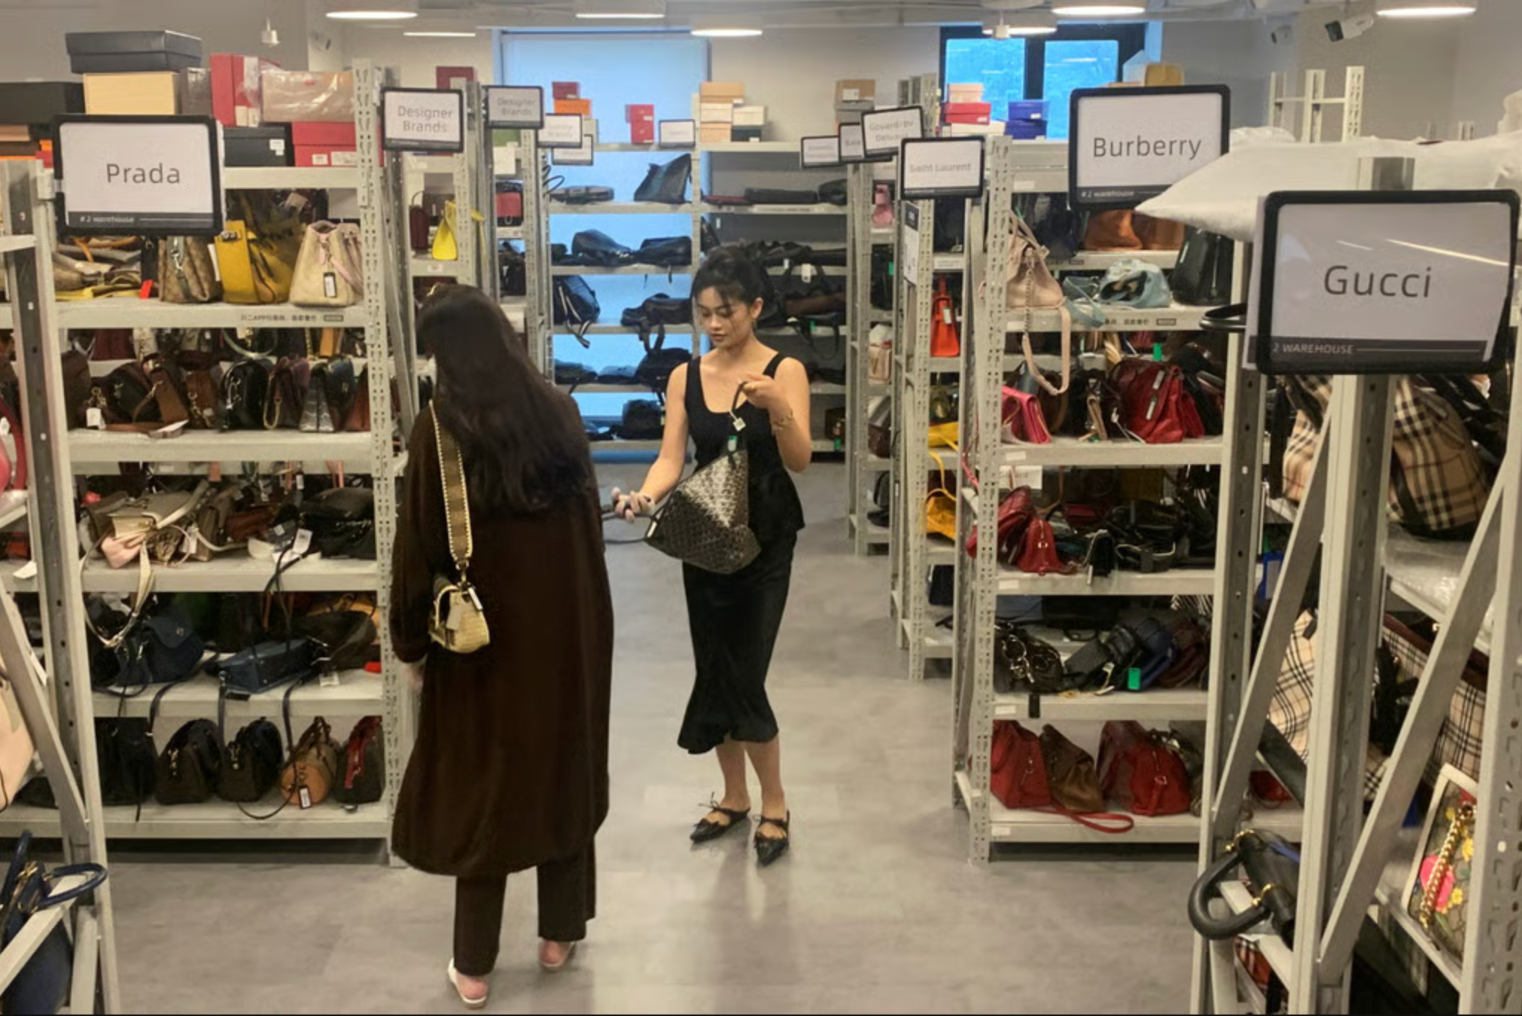
在这场迁移中,最先嗅到机会的是本土寄卖平台。转转、闲鱼、得物、只二(ZZER)等平台,通过线上平台和线下的实体店网络销售二手奢侈品,几乎已经主导了这个市场。而品牌们本身从未立过军令状要直接进入二手交易业务。
这些平台的打法正在变得精细化运营。以只二为例,自2023年以来,经销商和主播们就立足于上海门店进行直播,实时向观众展示经过鉴定的香奈儿、路易威登和宝格丽的包袋——在镜头前讨论商品的成色、价格和来源。二、三线城市接触奢侈品机会有限的观众,可以通过直播直接预订或购买商品。而被誉为线上黑市的闲鱼,通过深夜“夜市”和热门话题活动开展类似运营。
为中高端二奢商提供专属直播工作室的上海中奢博,将零售楼层、内容制作中心和批发贸易基础设施融为一体。如从业者所说,直播作为二手奢侈品销售的单一手段确实有局限性,因为每件商品都是独特的。但它可以介绍平台的鉴定流程,教导消费者如何识别奢侈品的细节,将消费者从线上带入商店,并最终增加线下销售。
这种“线下体验+直播信任”的组合拳,正在构建一个国际平台难以攻入的护城河。欧洲主要的二奢平台Vestiaire Collective和The RealReal都在中国内地市场难以获得有意义的立足点——Vestiaire尤其面临将二手商品进口到中国的监管障碍,这限制了其与那些花费数年建立国内鉴定网络、实体零售和直播基础设施的平台在规模或便利性上竞争的能力。
转转集团在2024年9月完成了对红布林的完全收购,整合了红布林的鉴定技术和专注于奢侈品的客户群。2026年6月,转转集团开设旗下首家二手多品类循环仓店“超级转转”,探索线上线下联动的更多可能性。在国内平台不断强化线下和数字能力的同时,竞争格局也在整合之中。
品牌的入场券
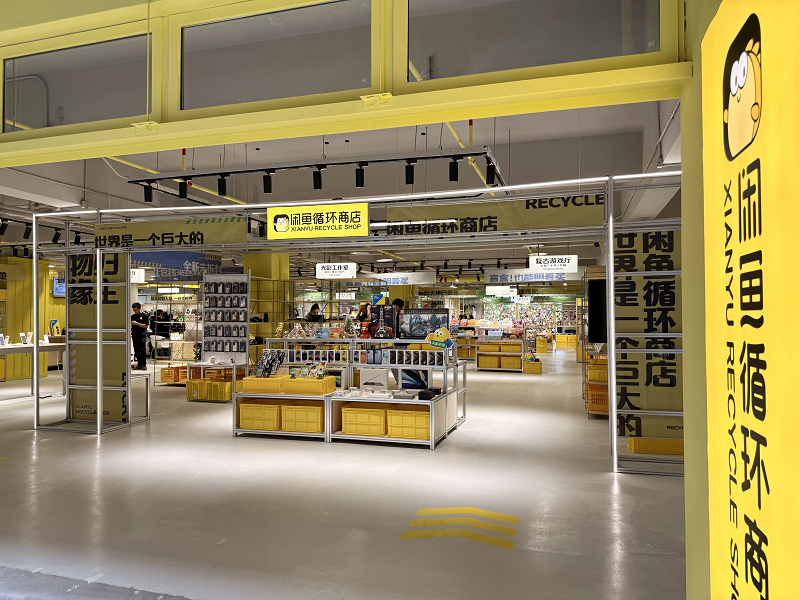
信任,是这个市场最昂贵的货币。据中国消费者协会数据,两年前关于二手产品的投诉中,超过40%集中在真伪问题上。二手平台已经在鉴定方面投入了大量资金,但即使是专家鉴定师也难以区分日益精密的仿制品与真品。
这恰恰是奢侈品牌自身的明显优势。它们不必亲自下场做转售,但可以成为鉴定流程的一部分——进而与那些最终可能成为新产品购买者的客户建立关系。
劳力士(Rolex)的“Certified Pre-Owned”项目已经提供了一个蓝图:授权经销商可以销售这家瑞士手表制造商鉴定过的二手手表,给买家更大的信心,同时将他们带入品牌的轨道。这种保证在中国尤为重要,因为对假货的担忧仍然是消费者购买二手商品的最大障碍之一。
更具深意的商业逻辑在于:购买二手香奈儿手袋或卡地亚手镯的中国消费者,本身即消费者的潜在用户,他们很可能会在财务状况改善时,最终进入购买更新、更昂贵产品的市场。帮助鉴定这些购买商品,给了品牌在买家走进精品店之前就建立关系的机会。
贝恩公司在《2025年中国个人奢侈品报告》中也明确指出:中国的二手奢侈品市场市场渗透率仍低于全球平均水平——有望实现持续增长,其基础结构几乎稳定。作为一级市场的补充支柱,它将提升中国奢侈品生态系统的成熟度。
三万亿元的沉睡资本
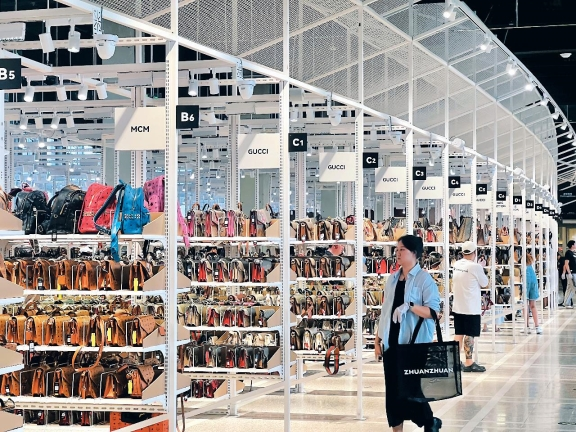
支撑这场循环的,是过去二十年积累下来的惊人存量。国内消费者过去十年累计购入的奢侈品总价值突破3万亿元,其中约60%的商品处于闲置状态。上海作为全国奢侈品消费与二手流转核心城市,2026年上半年箱包类回收交易规模已突破百亿。据行业机构预测,2026年国内二奢市场规模将突破1800亿元,其中回收业务作为产业链上游核心环节,占据整体市场65%的份额。
更值得关注的结构性变化是消费群体的代际更迭。《2026中国年轻人奢侈品消费行为报告》显示,在25至35岁城市人群中,76.3%的受访者表示愿意购买或出售二手奢侈品,较2020年的39.2%近乎翻倍。环保循环、资产保值、以卖养买成为年轻群体参与二手交易的三大动因。
而这种先查二手价、再定入手价的新消费习惯正在重塑购买决策。Statista调研显示,47%的消费者已将转售潜力纳入核心购买决策。当一手专柜还在讨论涨价时,越来越多的香奈儿CF、爱马仕铂金包正从衣帽间流向二手流通环节,二奢已经从小众闲置升级为奢侈品行业的第二增长曲线。
品类层面,名表与名包依然是交易的核心支柱,其中爱马仕二手包平均保值率达85%,名表回收占据整体业务的42%。这种"硬奢主导"的结构,恰好与一手市场形成互补——2025年贝恩报告中,腕表类别面临最严峻的压力,预计全年下降14%至17%,而皮具箱包品类下降8%至11%,主要因价格上涨和创新不足。当新品市场因定价过高而承压时,二手市场的“价值锚”功能便凸显出来。
回到最初的问题:中国奢侈品市场的未来是否是二手交易?
答案并非一刀切的是或否。更准确的说法是:二手交易正在成为衡量品牌真实实力的新温度计。在中国,奢侈品牌未来继续保持旁观的风险在于,它们将把定价机制和鉴定标准拱手让给第三方。而这恐怕是最致命的要害。
Copyright © 2024 FN团队版权所有,严禁转载.